2026年現在、米国の巨大金融機関であるチェース銀行(JPMorgan Chase)が推進している貸金庫(セーフティ・デポジット・ボックス)のサービス縮小や契約規約の改定が、国内外の利用者や金融業界で大きな波紋を呼んでいます。単なる店舗の統廃合にとどまらず、利用者の資産管理や法的保護のあり方に直結する重大な問題として警告が発せられており、その背景や実態への関心が急増しています。
本記事では、チェース銀行の貸金庫をめぐる一連の動きの真相を紐解き、預金保険の適用外となる法的リスクや中身の非補償問題、さらにサービス廃止に伴う利用者への具体的な影響と、今後私たちが取るべき安全な代替保管方法について徹底的に解説します。
チェース銀行の貸金庫サービス終了と規約変更の背景
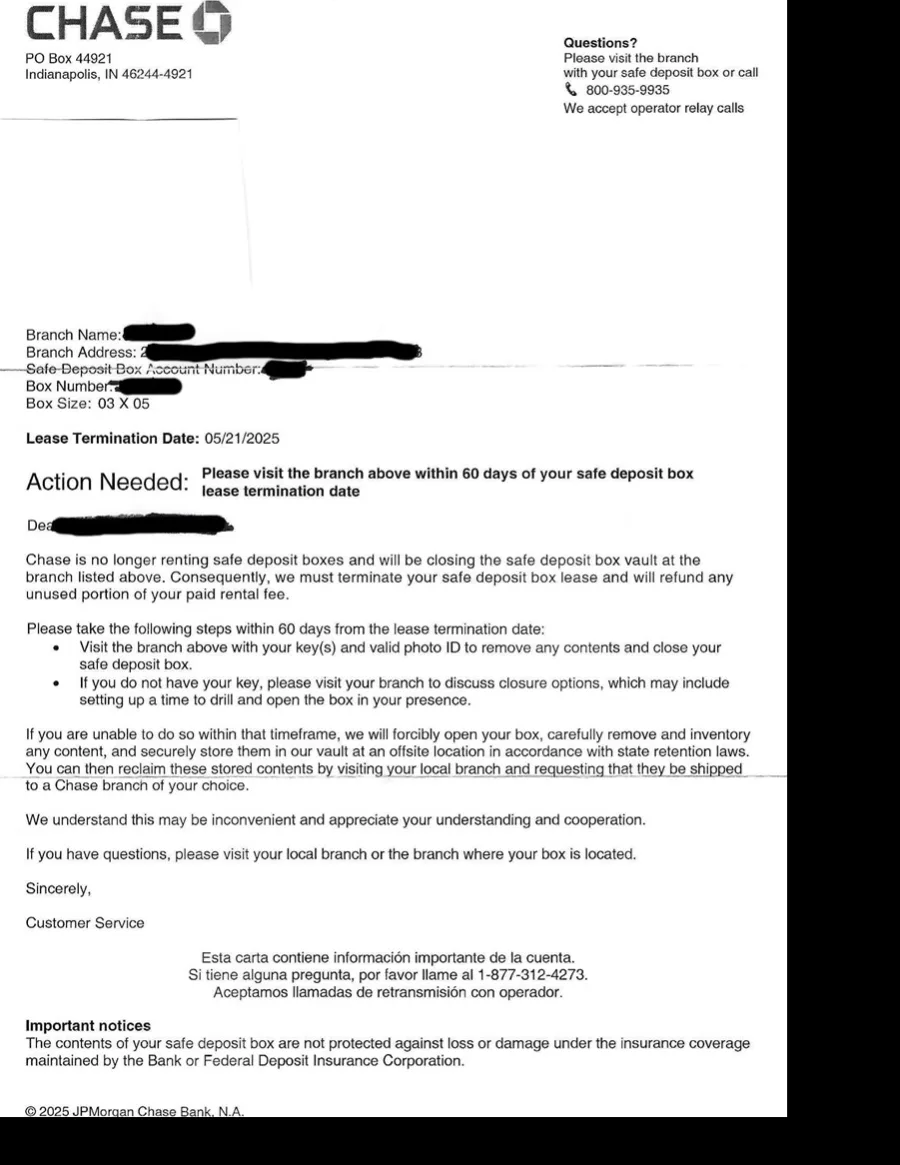
近年、米国の金融市場や大手銀行を取り巻く環境は大きな転換期を迎えています。チェース銀行をはじめとする金融機関が貸金庫サービスの新規受付停止や既存サービスの段階的廃止に踏み切っている背景には、店舗の効率化やオンラインバンキングへの移行だけでなく、物理的な支店維持コストの高騰があります。
デジタル社会の進展に伴い、貸金庫を利用する顧客の割合は年々低下傾向にありました。それに加え、物理的なボックスの管理、鍵の紛失対応、厳重なセキュリティ体制を維持するための人的・金銭的コストは銀行側にとって無視できない負担となっています。加えて、利用規約の変更を通じて免責事項がより厳格化されたり、契約更新が拒否されたりするケースが相次ぎ、利用者への突然の警告として表面化しています。
預金保険(FDIC)非適用と「中身が非補償」という知られざるリスク
多くの利用者が抱いている最大の誤解として、「銀行の金庫に入れているのだから、現金や貴金属も完全に守られており、万が一の時は銀行が全額補償してくれるはずだ」という思い込みがあります。しかし、ここに大きな法的・実務的罠が存在します。
米国において、チェース銀行などの預金は連邦預金保険公社(FDIC)によって一定額まで保護されていますが、貸金庫(セーフティ・デポジット・ボックス)の中に保管されている物品は、FDICの保護対象外とされています。銀行側はあくまで「保管場所を貸し出しているだけ」という立場をとっており、ボックスの中身が何であるかを把握していません。そのため、火災、浸水、構造物の倒壊、あるいは強盗や内部不正によって中身が紛失・破損した際、銀行側の重大な過失が法的に立証されない限り、損害賠償請求が極めて困難になるという非補償リスクを常に抱えています。
貸金庫サービス巡るトラブルと契約解除手続きの現実
サービス廃止や規約変更に伴い、利用者との間で様々なトラブルも報告されています。ある日突然、銀行から契約解除の通知や、ボックスの強制明け渡しを求める警告書が届くケースがあり、当事者に大きな動揺を与えています。
| 項目 | 詳細・現状 | 利用者への影響と留意点 |
|---|---|---|
| サービス廃止の理由 | 店舗統廃合、オンライン化、維持コスト削減 | 物理的な預け場所が急に消失するリスクが高まっている。 |
| FDICの適用範囲 | 預金は保護されるが、貸金庫の中身は対象外 | 盗難や災害時に銀行からの補償が受けられない可能性が高い。 |
| 契約解除・規約変更 | 事前の通知に基づき突然の期限設定がある場合も | 期限内に中身を回収しないと、法的な強制処分の対象になる恐れ。 |
| 主なトラブル事例 | 鍵の紛失、中身の移設遅延、通知の見落とし | 海外在住者や長期間確認していない口座で特にトラブルが多発。 |
契約解除の通知を受け取った場合、利用者は定められた期限内に窓口に出向き、中身をすべて引き取る必要があります。しかし、海外に居住している場合や、高齢で長期間店舗に足を運べない状況下では、この手続き自体が大きなハードルとなります。期限を過ぎた場合、銀行側によってボックスが強制的にドリル開錠され、中身が一時保管されるなどの混乱に発展する事例も確認されています。
現金保管の危険性と代替保管方法の比較
貸金庫サービスが縮小・廃止される中、自宅での現金保管(タンス預金)や、その他の代替手段への移行を検討する人が増えています。しかし、それぞれの方法には明確なメリットとデメリットが存在するため、慎重な判断が大切です。
最初に、自宅での現金保管や貴重品の管理において有力な選択肢となるのがホームセーフ(家庭用耐火金庫)です。耐火性能やピッキング対策が施された高品質な金庫を自宅に設置すれば、いつでも自由にアクセスできる利便性があります。一方で、自宅が火災や空き巣のターゲットになった場合の物理的なリスクは完全に排除できません。
もう一つの選択肢としては、貸金庫事業を専門に行う民間セーフティボックス(非銀行系の安全保管サービス)の利用があります。これらは銀行よりもセキュリティや契約の柔軟性に優れている場合がありますが、サービスの信頼性やコストを個別に吟味する必要があります。また、デジタル資産や重要書類であれば、クラウド上の暗号化ストレージや弁護士・信託銀行を通じた法的な保管スキームへの移行も有効な選択肢となります。
【chase safety deposit box warning】に関するよくある質問(FAQ)
Q1:チェース銀行の貸金庫サービスは全ての店舗で一斉に廃止されるのですか?
A1:一斉に全廃されるわけではありませんが、地域や店舗の戦略的再編に合わせて、収益性の低い店舗や統廃合対象の支店から段階的に縮小・廃止が進められています。自身の利用している支店の通知を確認が必要です。
Q2:貸金庫の中に現金を入れておいた場合、銀行は一切責任を負わないのですか?
A2:原則として、貸金庫の契約は「場所の賃貸」であり、銀行は中身の価値を把握していないため、免責条項に基づき補償されないケースがほとんどです。銀行側の明白な過失が証明されない限り、自己責任となるリスクが高いのが実情です。
Q3:契約解除の通知が届いた場合、どのような手順で対応すべきですか?
A3:指定された期限を確認し、速やかに本人確認書類と鍵を持って該当の支店窓口を予約・訪問してください。中身を完全に回収した上で、必要に応じて他の金融機関や民間保管サービス、あるいはホームセーフの導入を検討する必要があります。
米チェース銀行における貸金庫サービスの縮小や規約変更の動きは、単なる一時的なトラブルではなく、世界の金融機関が直面している効率化とリスク管理の現実を映し出しています。「銀行の金庫だから安全」「何かあっても補償される」という従来の神話はもはや通用せず、預金保険の適用外である現実や、中身の非補償リスクを正しく認識することが大切です。
今後、自身の資産や重要書類をどのように守るべきかを見極めるためには、契約内容の細部を確認し、期限に追われる前にホームセーフの導入や信頼できる代替保管先への移行を計画的に進めることが、最大の自衛策となります。