「3億円」という金額は、多くの人にとって非日常的であり、人生の選択肢を劇的に変える可能性を秘めた莫大な資産です。宝くじの高額当選や起業による成功、あるいは相続などで突如としてこの規模の金額を手にしたとき、その価値や手取り、そしてどのように資産を管理・運用すべきかを知りたいという人は少なくありません。
本記事では、3億円という金額が持つ経済的な意味や実際の価値、気になる手取り額の計算、さらに資産運用シミュレーションや不動産投資、相続対策にいたるまで、専門的な視点からわかりやすく解説します。
3億円の価値とは?人生の選択肢を広げる圧倒的なインパクト
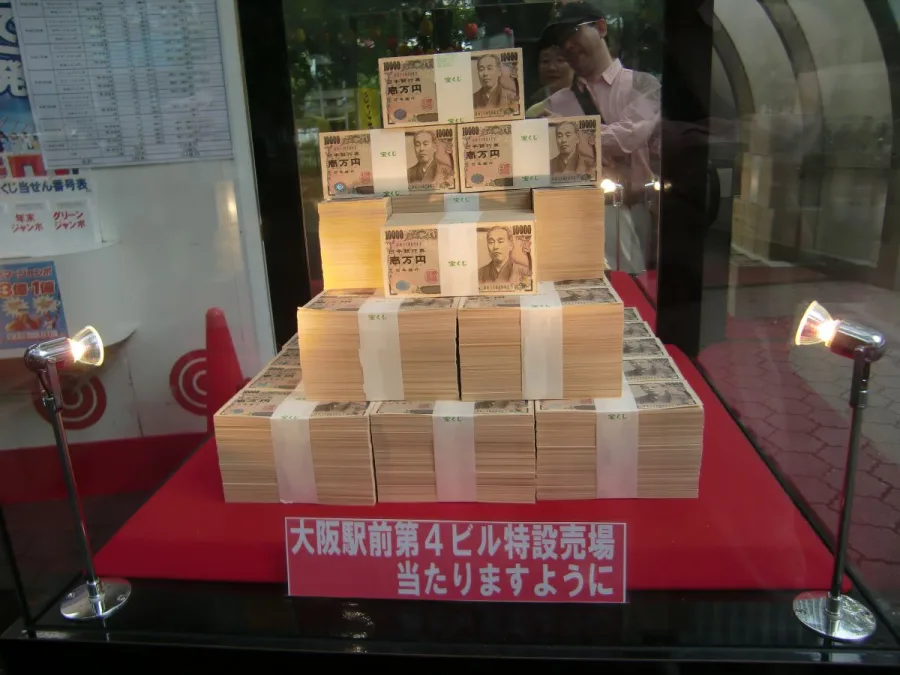
日常の生活において、3億円という数字がどれほどの価値を持つのかを具体的にイメージできる人は多くありません。一般的なサラリーマンの生涯賃金がおよそ2億円から3億円と言われているため、その額を一括で手に入れる、あるいは運用できるということは、文字通り「一生分の労働価値」を一度に手に入れるに等しい意味を持ちます。
この金額があることで、定年退職までの何十年という時間を労働に縛られることなく、自分のやりたい事業への投資、教育、趣味、あるいは完全なリタイアメント(FIRE)へと大きく舵を切ることが可能になります。つまり、3億円の本質的な価値は、単なる購買力ではなく「時間の自由と人生の選択肢を無限に広げるパワー」にあります。
3億円の手取り額と税金の仕組み(宝くじ・相続・所得)
「3億円を手に入れた」といっても、その取得経路によって実際に手元に残る手取り額は大きく異なります。日本の税制では、どのような形で財産を得たかによって適用される法律が異なるため、事前の正確な理解が重要となります。
例えば、宝くじによる当せん金の場合、当せん金付証票法により所得税は非課税となります。そのため、3億円がそのまま全額手元に入ることになります。一方で、相続や贈与によって3億円を取得した場合、基礎控除や税率の段階に応じて高額な相続税や贈与税が課されるため、実質的な手取りは大幅に目減りすることになります。
| 取得の経路 | 課税の有無・種類 | 実質的な手取り・留意点 |
|---|---|---|
| 宝くじの当せん | 所得税非課税(当せん金付証票法に基づく) | 原則として約3億円が全額手元に残る。 |
| 相続・遺贈 | 相続税の課税対象 | 法定相続人の数や遺産総額により異なるが、最高税率が適用される場合があり大幅に減少。 |
| 事業所得・給与所得 | 所得税・住民税の累進課税 | 最高税率(所得税45%+住民税10%など)が適用され、最大で半分以上が税金として徴収される。 |
3億円の資産運用シミュレーション:配当金生活の現実
3億円という大きな資産をただの預金として銀行に預けておくことは、インフレリスクを考慮すると賢明な選択とはいえません。現代の経済環境において、この資産をどのように運用し、いかに持続可能なキャッシュフローを生み出すかが重要になります。
代表的な方法の一つが、高配当株やインデックスファンドを中心とした資産運用です。仮に3億円を年利4%で運用できた場合、年間でおよそ1,200万円(税引き前)の収益を生み出すことができます。税金を差し引いても約950万円程度の年間手取り収入が確保できるため、元本を取り崩すことなく、いわゆる「配当金生活」や「不労所得生活」を十分に維持することが可能です。
3億円の不動産投資:実物資産で安定収入を築く
金融商品だけでなく、不動産投資も3億円の資金力を活かした王道の運用手段です。3億円規模の予算があれば、都心部の優良な一棟マンションや、安定した賃貸需要が見込める商業ビルなどを自己資金と融資を組み合わせて取得することができます。
不動産投資の最大のメリットは、毎月安定した家賃収入(インカムゲイン)が得られる点と、インフレ時に資産価値が目減りしにくいという実物資産としての強みにあります。ただし、空室リスクや修繕費、金利変動リスクなども伴うため、専門家のアドバイスを交えながら慎重にポートフォリオを組むことが成功の鍵となります。
3億円の一戸建てやライフスタイル:理想と現実のバランス
3億円という潤沢な資金があれば、住まいの選択肢も劇的に広がります。都心の高級住宅街に土地を購入し、こだわり抜いた注文住宅(一戸建て)を建てることも夢ではありません。
しかし、高額な一戸建ての購入や維持には注意が必要です。固定資産税の負担、定期的なメンテナンス費用、そして将来的な売却のしやすさ(流動性)などを考慮しないと、資産全体のバランスを損なう原因になります。資産運用の効率性と、日々の生活の質の高さをどのように両立させるかが、賢いお金の使い方の分かれ目となります。
3億円相続税対策と失敗しないための判断基準
まとまった資産を次世代に引き継ぐ際、最も大きな障壁となるのが相続税の負担です。3億円もの資産フロックがある場合、事前の対策を怠ると、相続時に莫大な税金が発生し、家族間で予期せぬトラブルに発展するリスクがあります。
これを防ぐためには、生前贈与の活用、不動産を活用した評価額の圧縮、信託スキームの導入など、早い段階からの綿密なタックスプランニングが不可欠です。以下に、3億円の資産を管理・活用する上での明確な判断基準を示します。
【3億円の資産管理における判断基準】
・向いている人(成功する人):感情に流されずリスク分散を徹底し、専門家(税理士やファイナンシャルプランナー)の意見を冷静に採り入れて長期的な視点で資産を管理できる人。
・おすすめできない人(注意が必要な人):一獲千金を狙ったハイリスクな投機に全額を投じたり、見栄や衝動にまかせて計画性のない消費を繰り返したりしてしまう人。
【3 億円】に関するよくある質問(FAQ)
Q1:3億円あれば、働かずに一生暮らしていけますか?
A1:適切な資産運用(年利3〜4%程度)を行い、年間支出を運用益の範囲内に抑えることができれば、元本を取り崩すことなく一生涯不労所得だけで生活することは十分に可能です。
Q2:宝くじで3億円当たった場合、税金は本当に一切かからないのですか?
A2:はい。日本の当せん金付証票法により、宝くじの当せん金には所得税が課されません。そのため、受け取った金額がそのまま手取りとなります(ただし、人に分けると贈与税がかかる場合があるため注意が必要です)。
Q3:3億円の資産を運用する際、最初に行うべきことは何ですか?
A3:まずは自身のライフプランを明確にし、全額を一つの商品に集中させず、現金、株式、債券、不動産などに分散させるポートフォリオの設計と、信頼できる専門家への相談から始めることが重要です。
3億円という莫大な金額は、人生の可能性を大きく広げる強力な武器であると同時に、扱い方を誤れば一瞬にして失われてしまう諸刃の剣でもあります。経済情勢や税制の変化を常に見据えながら、感情に流されない冷静な資産管理と、計画的な運用を行うことが何よりも求められます。
一時的な豊かさに溺れることなく、長期的な視野を持って確実な選択を重ねていくことが、真の意味で豊かな人生を築くための最大の判断基準となります。 (出典: 3 億円(Yahoo!ニュース))